

Cẩm nang 7 bước tìm kiếm, kiểm tra Due Diligence (LIM report, Title, Building inspection) và kinh nghiệm đấu giá (Auction) mua nhà an toàn tại New Zealand.
Mua nhà tại New Zealand không đơn giản chỉ là lựa chọn căn nhà ưng ý và ký hợp đồng đặt cọc. Để loại trừ các rủi ro tiềm ẩn về pháp lý, kết cấu kỹ thuật và bẫy tài chính, người mua bắt buộc phải trải qua quy trình Due Diligence (thẩm định toàn diện bất động sản) trước khi đưa ra quyết định cuối cùng.
Đặc biệt, nếu mua qua hình thức Đấu giá (Auction), toàn bộ khâu kiểm tra Due Diligence phải được hoàn tất 100% trước ngày mở bán. Khi tiếng búa gõ xuống, hợp đồng sẽ lập tức trở thành vô điều kiện (Unconditional) và bạn không còn cơ hội kiểm tra hay đàm phán lại. Bài viết dưới đây hướng dẫn chuẩn quy trình 7 bước thẩm định và đấu giá mua nhà an toàn tại New Zealand.
1. Bản Chất Hình Thức Mua Nhà Qua Đấu Giá (Auction) Tại New Zealand
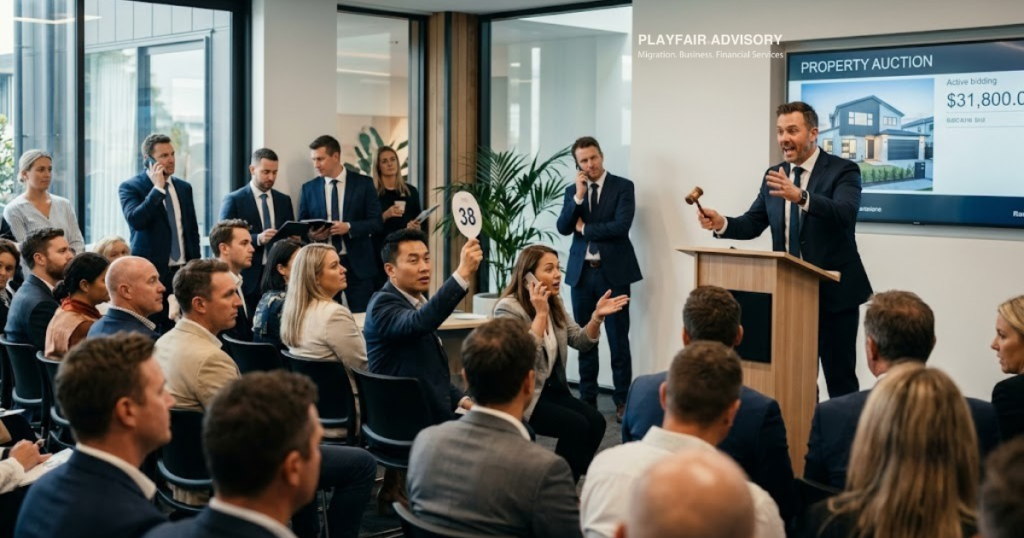
Đấu giá là phương thức giao dịch địa ốc phổ biến tại các đô thị lớn như Auckland, Christchurch hay Wellington. Tuy nhiên, cơ chế này có tính ràng buộc pháp lý rất khắt khe:
- Tính chất vô điều kiện: Khi bạn là người trả giá cao nhất trên mức giá bảo lưu (reserve price), hợp đồng mua bán tự động có hiệu lực ngay lập tức. Bạn không thể cài thêm các điều khoản bảo lưu như “phụ thuộc vào việc vay ngân hàng” hay “phụ thuộc vào kiểm định kỹ thuật”.
- Thanh toán cọc ngay trong ngày: Người thắng đấu giá phải ký hợp đồng và chuyển khoản ngay tiền đặt cọc (thường là 10% giá trị căn nhà).
Do đó, người mua nước ngoài cần đảm bảo mình có quyền mua hợp lệ và tuân thủ quy định của Overseas Investment Office (OIO) trước khi bước vào phòng đấu giá.
2. Quy Trình 7 Bước Tìm Kiếm, Thẩm Định (Due Diligence) & Đấu Giá Mua Nhà
[Bước 1: Ngân sách & Phê duyệt vay Pre-Approval]
                     ↓
[Bước 2: Tìm kiếm & Khảo sát Open Home]
                     ↓
[Bước 3: Thu thập hồ sơ pháp lý (LIM, Title, Hợp đồng)]
                     ↓
[Bước 4: Thực hiện Due Diligence (Kỹ thuật, Quy hoạch, Tài chính)]
                     ↓
[Bước 5: Thẩm định cùng Luật sư & Hoàn thiện hồ sơ vay]
                     ↓
[Bước 6: Tham gia phiên Đấu giá (Auction)]
                     ↓
[Bước 7: Settlement (Chuyển nhượng & Bàn giao chìa khóa)]
Bước 1: Xác định nhu cầu, ngân sách & Xin vay sơ bộ (Pre-Approval)
- Xác định rõ mục đích mua để ở hay đầu tư tạo dòng tiền. Nếu đầu tư, bạn nên tham khảo trước tỷ suất lợi nhuận cho thuê tại New Zealand theo từng khu vực.
- Xác định ngân sách trần và chuẩn bị sẵn khoản tiền cọc 10%.
- Xin Pre-Approval từ ngân hàng: Đây là bước tối quan trọng để biết chính xác hạn mức giải ngân tối đa, tránh việc trả giá thắng nhưng ngân hàng từ chối cấp vốn.
Bước 2: Tìm kiếm & Khảo sát thực địa (Open Home)
- Khảo sát các sàn giao dịch bất động sản trực tuyến lớn của New Zealand như Trade Me Property hoặc realestate.co.nz.
- Tham gia các buổi Open Home vào cuối tuần để đánh giá thực tế hướng nắng, tiện ích khu dân cư, trường học và hạ tầng xung quanh.
- Khảo sát nhiều căn nhà trong cùng một phân khúc để so sánh giá trị tương quan thay vì chỉ xem một căn duy nhất.
Bước 3: Thu thập tài liệu pháp lý cốt lõi
Khi chọn được căn nhà tiềm năng, yêu cầu đại lý môi giới cung cấp ngay bộ hồ sơ chuẩn:
- Báo cáo LIM (Land Information Memorandum): Do Hội đồng thành phố (Council) cấp, thể hiện thông tin quy hoạch, giấy phép xây dựng đã cấp (Building Consents), hệ thống cấp thoát nước và cảnh báo rủi ro thiên tai/sạt lở.
- Record of Title (Sổ đỏ): Giấy chứng nhận quyền sở hữu từ cơ quan Land Information New Zealand (LINZ), cho biết tên chủ sở hữu, các quyền đi nhờ/đặt đường ống (Easement) hoặc các hạn chế xây dựng (Covenant, Caveat).
- Sale & Purchase Agreement (Bản thảo hợp đồng): Hợp đồng mua bán đính kèm các điều khoản riêng của phiên đấu giá.
Bước 4: Triển khai kiểm tra toàn diện (Due Diligence)
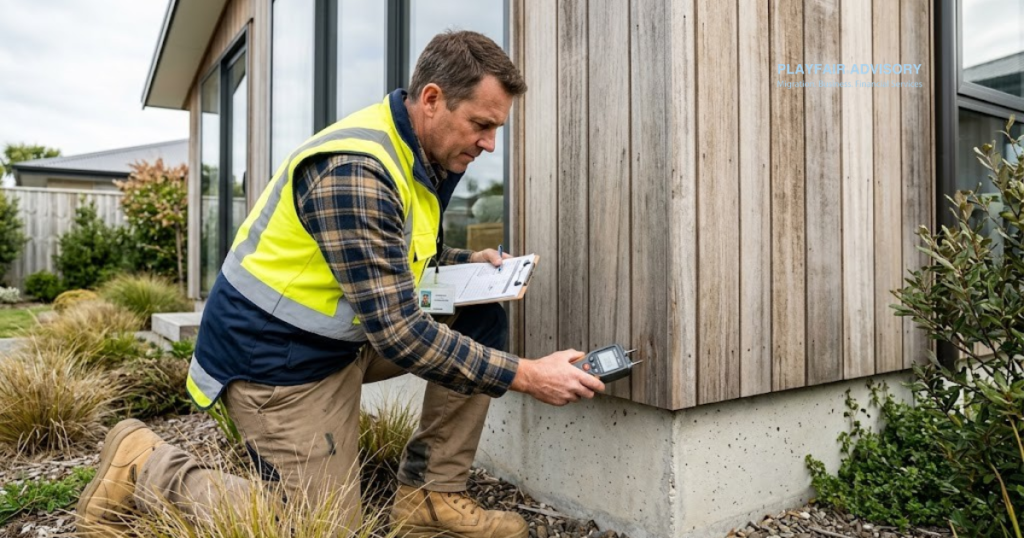
- Kiểm tra kỹ thuật công trình (Building Inspection): Thuê đơn vị kiểm định độc lập kiểm tra kết cấu móng, mái, hệ thống chống thấm, độ ẩm tường (nguy cơ nhà ẩm mốc – Leaky Home) và dấu hiệu hư hại.
- Thẩm định giá trị & Tài chính: Đánh giá mức giá thị trường, thuế đất hội đồng (Council Rates) và dự trù chi phí sửa chữa để đảm bảo căn nhà đạt chuẩn Healthy Homes.
Bước 5: Thẩm định pháp lý cùng Luật sư (Conveyancing Lawyer)
Gửi toàn bộ hồ sơ cho luật sư chuyên môn để:
- Rà soát các điều khoản trong hợp đồng mua bán, đảm bảo không có tranh chấp quyền sử dụng đất hoặc điều khoản bất lợi.
- Trình thông tin căn nhà cho phía ngân hàng để chuyển đổi từ trạng thái vay sơ bộ (Pre-Approval) sang chấp thuận tài sản cụ thể.
Bước 6: Tham gia phiên đấu giá (Auction Day)
- Giữ tâm lý vững vàng, tuyệt đối không để cảm xúc cuốn theo đám đông dẫn đến việc đặt giá vượt hạn mức ngân sách đã định.
- Nếu mức giá chạm hoặc vượt giá sàn (Reserve Price), người trả giá cao nhất sẽ thắng phiên đấu giá.
- Ký hợp đồng mua bán vô điều kiện và chuyển khoản tiền cọc 10% ngay tại sàn đấu giá.
Bước 7: Hoàn tất chuyển nhượng (Settlement) & Nhận nhà
- Giai đoạn chuyển nhượng kéo dài từ 2 – 6 tuần.
- Luật sư hai bên thực hiện các thủ tục giải ngân số tiền còn lại từ ngân hàng và đăng ký sang tên chính chủ trên hệ thống của LINZ.
- Người mua nhận chìa khóa vào ngày Settlement Date và chính thức sở hữu căn nhà. Đối với chủ sở hữu ở xa, bạn có thể bàn giao chìa khóa cho đơn vị quản lý bất động sản New Zealand để bắt đầu tìm khách thuê.
3. Thời Gian & Chi Phí Dự Trù Cho Quy Trình Due Diligence
| Khoản mục thẩm định | Chi phí ước tính (NZD)[cite: 41] | Thời gian thực hiện[cite: 41] | Vai trò trọng yếu |
| Kiểm định xây dựng (Building Inspection) | 600 – 1.200 NZD | 2 – 4 ngày làm việc | Phát hiện lỗi kết cấu móng, dột nước, ẩm mốc. |
| Báo cáo LIM (Council LIM Report) | 300 – 450 NZD | 3 – 10 ngày làm việc | Kiểm tra tính hợp pháp của các công trình phụ, quy hoạch. |
| Phí Luật sư (Conveyancing Legal Fee) | 1.500 – 3.000 NZD | Xuyên suốt giao dịch | Soát xét hợp đồng, thủ tục sang tên và thanh toán. |
| Định giá độc lập (Registered Valuation) | 600 – 1.200 NZD | 3 – 5 ngày làm việc | Ngân hàng yêu cầu để xác định hạn mức cho vay. |
| Tiền đặt cọc (Deposit) | 10% giá trị căn nhà | Ngay ngày đấu giá | Bắt buộc để ký hợp đồng vô điều kiện. |
Lưu ý về tiến độ: Với hình thức đấu giá, thời gian từ lúc mở bán đến ngày đấu giá thường chỉ có 1 – 2 tuần. Bạn cần liên hệ luật sư và chuyên gia kiểm định ngay khi tìm được căn nhà ưng ý để không bị trễ hạn.
4. Những Sai Lầm Phổ Biến Cần Tránh Khi Đi Đấu Giá Nhà
- Chưa có văn bản duyệt vay chắc chắn từ ngân hàng: Nhiều người chỉ có phê duyệt nguyên tắc nhưng ngân hàng lại từ chối căn nhà được đấu giá vì không đáp ứng tiêu chuẩn tài sản bảo đảm, dẫn đến việc mất cọc.
- Bỏ qua khâu kiểm định xây dựng để tiết kiệm chi phí: Chi phí kiểm định chỉ từ 600 – 1.200 NZD nhưng có thể giúp bạn tránh những ngôi nhà bị dột ẩm nghiêm trọng với chi phí khắc phục lên tới hàng trăm nghìn NZD.
- Không đọc kỹ hồ sơ quy hoạch trong LIM Report: Bỏ sót các công trình xây dựng không phép (chưa có Code Compliance Certificate – CCC), khiến việc mua bảo hiểm tài sản gặp khó khăn.
- Đặt giá theo cảm tính: Bị cuốn vào bầu không khí cạnh tranh trong phòng đấu giá dẫn đến trả vượt quá năng lực tài chính.
Lời Kết
Due Diligence là chiếc phao an toàn duy nhất bảo vệ tài sản và nguồn vốn của bạn trước khi bước vào phòng đấu giá bất động sản tại New Zealand. Hãy chủ động chuẩn bị tài chính, phối hợp chặt chẽ cùng các luật sư và chuyên gia kiểm định xây dựng uy tín để sở hữu bất động sản an toàn, minh bạch và hiệu quả.